가계대출 규모의 증가 가계대출 규모의 증가
금융당국☞시중은행: 가계부채를 관리하라 시중은행: (1) 주택담보대출 금리(가산금리)를 올리자 금융당국: 금리 인상 말고 다른 대책은 없다? 금리 인상 같은 경우는 은행만 좋아지잖아. 시중은행: (2) 주택담보대출 만기와 한도까지 조여.. 금융당국☞시중은행: 가계부채를 관리하라 시중은행: (1) 주택담보대출 금리(가산금리)를 올리자 금융당국: 금리 인상 말고 다른 대책은 없다? 금리 인상 같은 경우는 은행만 좋아지잖아. 시중은행: (2) 주택담보대출 만기와 한도까지 조여..
금감원장의 한마디로… 은행, 주택담보대출의 만기·한도를 모두 조이는 가계대출을 막기 위해 은행들이 대출금리를 올린 것을 두고 이복현 금감원장이 공개 비판한 지 하루 만에 은행들이 대책 마련에 나섰습니다. 대출금리를 올려 수요를 줄이는 방법 대신 이번에는 만기와 한도를 줄여 naver.me 금감원장의 한마디로… 은행, 주택담보대출의 만기·한도를 모두 옥죄는 가계대출을 막기 위해 은행들이 대출금리를 올린 것을 두고 이복현 금감원장이 공개 비판한 지 하루 만에 은행들이 대책 마련에 나섰습니다. 대출금리를 올려 수요를 줄이는 방식 대신 이번에는 만기와 한도를 줄여 naver.me
인기글


(1) 주택담보대출 금리 급등(3% 초반→4%대) (1) 주택담보대출 금리 급등(3%초반→4%대)
지난 7월까지만 해도 3% 초반 금리로 주택담보대출을 실행했다는 주변 얘기가 많았지만 며칠 사이 가산금리를 급격히 올렸고 곧이어 대출 신청을 하려던 시장 참여자들은 혼란의 도가니 상태다. 지난 7월까지만 해도 3% 초반 금리로 주택담보대출을 실행했다는 주변 얘기가 많았지만 며칠 사이 가산금리를 급격히 올렸고 곧이어 대출 신청을 하려던 시장 참여자들은 혼란의 도가니 상태다.
[단독] “주택담보대출 받으려고 은행 말고 보험사 가야 하나”…기묘한 금리 역전, 왜? 은행 최대 1.4%P 인상 시 보험사 금리가 0.23%P 내려 1금융권 금리, 2금융권을 넘어 인위적 금리인상 시장의 왜곡을 부추기고 정부의 가계대출 관리에 따라 주요 은행들이 7월 이후 2~7차례 주택담보대출(주담대 naver.me ) [단독] 주택담보대출 받으려고 은행 말고 보험사로 가야 하나 이상한 금리 역전 왜? 은행 최대 1.4%P 인상 시 보험사 금리가 0.23%P 내려 1금융권 금리, 2금융권을 넘어 인위적 금리인상 시장의 왜곡을 부추기고 정부의 가계대출 관리에 따라 주요 은행들이 7월 이후 2~7차례 주택담보대출(주택담보대출 naver.me )
급격한 금리 인상으로 시중은행보다 지방은행과 보험사의 주택담보대출 금리가 더 낮아지는 진귀한 상황이 벌어졌다. 특히 부산, 경남은행의 금리가 최저치라는 소식이 퍼지면서 주말까지도 대출 신청을 위해 몰렸다고 한다. 급격한 금리 인상으로 시중은행보다 지방은행과 보험사의 주택담보대출 금리가 더 낮아지는 진귀한 상황이 벌어졌다. 특히 부산, 경남은행의 금리가 최저치라는 소식이 퍼지면서 주말까지도 대출 신청을 위해 몰렸다고 한다.
어디선가 공유된 자료인데 출처는 알 수 없지만 5년 고정 주택담보대출 금리가 지금은 4%대로 올라왔다. 부수거래를 반영하면 다소 낮아지겠지만 한두 달 사이에 확실히 오른 것은 사실이다. 어디선가 공유된 자료인데 출처는 알 수 없지만 5년 고정 주택담보대출 금리가 지금은 4%대로 올라왔다. 부수거래를 반영하면 다소 낮아지겠지만 한두 달 사이에 확실히 오른 것은 사실이다.
상대적으로 제약조건이 적은 보험사들이 원래는 기본적으로 더 높은 금리를 적용해왔지만 역전되는 상황이 벌어졌다. 이제는 모두 보험사까지 알아보려는 분위기다. 상대적으로 제약조건이 적은 보험사들이 원래는 기본적으로 더 높은 금리를 적용해왔지만 역전되는 상황이 벌어졌다. 이제는 모두 보험사까지 알아보려는 분위기다.
(2) 주택담보대출 조이기 (2) 주택 융자의 옥죄기
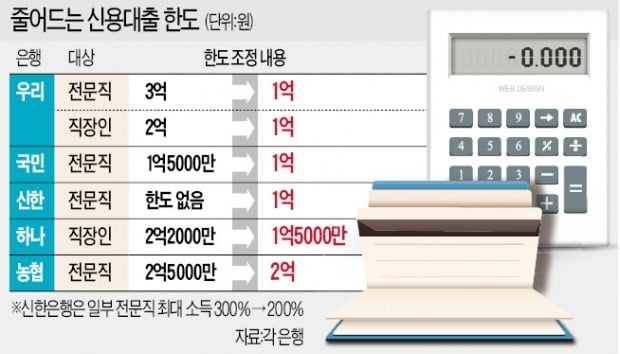
은행 차원에서 대출을 제한하려면 이렇게까지 할 수 있다는 것을 알게 된 이번 조치, 은행별로 조금씩 조치 내용은 다르지만 대략적으로 담보물건 수도권 소재 한정, 주택담보대출 기간 최대 30년 주택담보대출 거치기간 폐지(다주택자)생안자 주택담보대출 한도 1억원 마이너스통장 한도 5천만원 신규 주택담보대출 보험적용 제한(공제_소액임차인 보증금 제외로 한도 감소) 전세대출 조건부 취급 제한/중단 전세대출 실행일=임대인(매수자), 임대계약 해지 목적의 경우 전세보증금 해지 조건부 은행 차원에서 대출을 제한하려면 이렇게까지 할 수 있다는 것을 알게 된 이번 조치, 은행별로 조금씩 조치 내용은 다르지만 대략적으로 담보물건 수도권 소재 한정, 주택담보대출 기간 최대 30년 주택담보대출 거치기간 폐지(다주택자)생안자 주택담보대출 한도 1억원 마이너스통장 한도 5천만원 신규 주택담보대출 보험적용 제한(공제_소액임차인 보증금 제외로 한도 감소) 전세대출 조건부 취급 제한/중단 전세대출 실행일=임대인(매수자), 임대계약 해지 목적의 경우 전세보증금 해지 조건부
2단계 스트레스 DSR (24.9.1~) 2단계 스트레스 DSR (24.9.1~)
가뜩이나 다음 주부터 스트레스 DSR 2단계가 시작되는데, 대출 수요자 입장에서는 금리 인상+은행 대출 관리+스트레스 DSR까지 삼중고가 겹치는 상황이 된다. DSR 37~40% 정도의 경우에만 영향을 준다고는 하지만 아무래도 심리적인 위축이 되지 않을까 가뜩이나 다음 주부터 스트레스 DSR 2단계가 시작되는데, 대출 수요자 입장에서는 금리 인상+은행 대출 관리+스트레스 DSR까지 삼중고가 겹치는 상황이 된다. DSR 37~40% 정도의 경우에만 영향을 준다고는 하지만 아무래도 심리적인 위축이 되지 않을까
개인적으로는 당장 대출을 받아야 하는 것은 아니기 때문에 직접적인 영향은 ‘아직’ 없지만 시장 흐름에 따라 내년까지 추가적인 조치가 취해지거나 영향을 받을 수 있는 대책이 나올 수 있어 손 놓고 있어서는 안 된다는 생각이다. 내년 입주 단지에 대한 자금 계획을 조금씩 짜면서 고민하고 있지만 최대한 보수적으로 계획을 세워봐야 할 것 같다. <기타자료> 개인적으로는 당장 대출을 받아야 하는 것은 아니기 때문에 직접적인 영향은 ‘아직’ 없지만 시장 흐름에 따라 내년까지 추가적인 조치가 취해지거나 영향을 받을 수 있는 대책이 나올 수 있어 손 놓고 있어서는 안 된다는 생각이다. 내년 입주 단지에 대한 자금 계획을 조금씩 짜면서 고민하고 있지만 최대한 보수적으로 계획을 세워봐야 할 것 같다. <기타자료>